Ricavi a 16,3 miliardi nel primo semestre 2026, una perdita da 80,7 miliardi quasi tutta contabile e un assetto che lascia il controllo a trust e fondatori. Cosa significa per chi usa Claude.
Anthropic ha depositato alla SEC il prospetto S-1 per quotarsi al Nasdaq con il simbolo ANT. Ricavi, perdita netta spiegata per voci, clienti, governance, rischi dichiarati e cosa cambia per le aziende che usano Claude.
di Andrea Pirazzini
Fonte primaria
SEC EDGAR, prospetto S-1 di Anthropic, PBC
sec.gov
Carlo
Il Narratore · 2 min 46 s
Articolo redatto da un sistema di AI a partire da fonti ufficiali: SEC EDGAR, prospetto S-1 di Anthropic, PBC.
Il 26 ottobre 2026 Anthropic, l'azienda che sviluppa Claude, ha depositato alla SEC americana il modulo S-1, il prospetto con cui una società chiede di quotarsi in Borsa. Le azioni di Classe A dovrebbero essere scambiate sul Nasdaq Global Select Market con il simbolo ANT. Prezzo e numero di azioni non sono ancora stati fissati. Per la prima volta, però, i conti di Anthropic sono pubblici, e raccontano una crescita molto rapida insieme a perdite molto grandi.
Ricavi nel primo semestre 2026
Crescita dei ricavi sul primo semestre 2025
Perdita netta del semestre, in gran parte contabile
Simbolo previsto sul Nasdaq
Perché se ne parla#
Fino a oggi Anthropic era una società privata: si conoscevano i round di finanziamento, non i bilanci. L'ultimo, la Series H del 28 maggio 2026, ha raccolto 65 miliardi di dollari con una valutazione di 965 miliardi dopo l'aumento di capitale, secondo l'annuncio ufficiale. Con l'S-1 chiunque può leggere ricavi, costi, clienti, rischi e assetto di controllo dell'azienda.
Per chi usa Claude in azienda la notizia conta per un motivo pratico: un fornitore quotato pubblica i conti ogni trimestre e deve dichiarare i rischi che vede. È un'informazione in più per decidere quanto appoggiarsi a un solo modello.
Cosa è stato depositato, e cosa manca ancora#
Voce | Cosa dice il prospetto |
|---|---|
Società | Anthropic, PBC, una public benefit corporation |
Azioni offerte | Classe A |
Mercato e simbolo | Nasdaq Global Select Market, ANT |
Banche che guidano l'operazione | Goldman Sachs e Morgan Stanley, con un gruppo ampio di altre banche |
Prezzo e numero di azioni | Non ancora indicati |
Date | Nessuna data nel documento |
Secondo Bloomberg e Fox Business, il giro di presentazioni agli investitori (il roadshow) potrebbe partire dalla settimana del 9 novembre e il debutto arrivare intorno al 19 o 20 novembre. Sono indiscrezioni di stampa: l'S-1 non riporta date.
In parole semplici#
L'S-1 è come una carta d'identità molto dettagliata dell'azienda, scritta per chi potrebbe comprarne le azioni. Contiene i bilanci, il modo in cui l'azienda guadagna, chi la controlla e un lungo elenco di cose che potrebbero andare male. La SEC lo esamina, l'azienda lo aggiorna con prezzo e quantità, e solo dopo le azioni iniziano a essere scambiate.
Ricavi: da 41 milioni a 16,3 miliardi#
La crescita è il dato che salta all'occhio. Nel 2023 Anthropic ha fatto 41 milioni di dollari di ricavi; nel primo semestre 2026 ne ha fatti 16,3 miliardi, contro 1,16 miliardi nello stesso periodo del 2025. Solo il secondo trimestre 2026 vale 11,6 miliardi.
Ricavi di Anthropic
Miliardi di dollari
Fonte: Anthropic, prospetto S-1 (26/10/2026)
Il prospetto spiega anche da dove arrivano i soldi. Nel primo semestre 2026 l'80% dei ricavi (13,1 miliardi) viene dall'uso a consumo, cioè dai token pagati da chi usa Claude via API e piattaforme cloud; il restante 20% (3,2 miliardi) dagli abbonamenti.
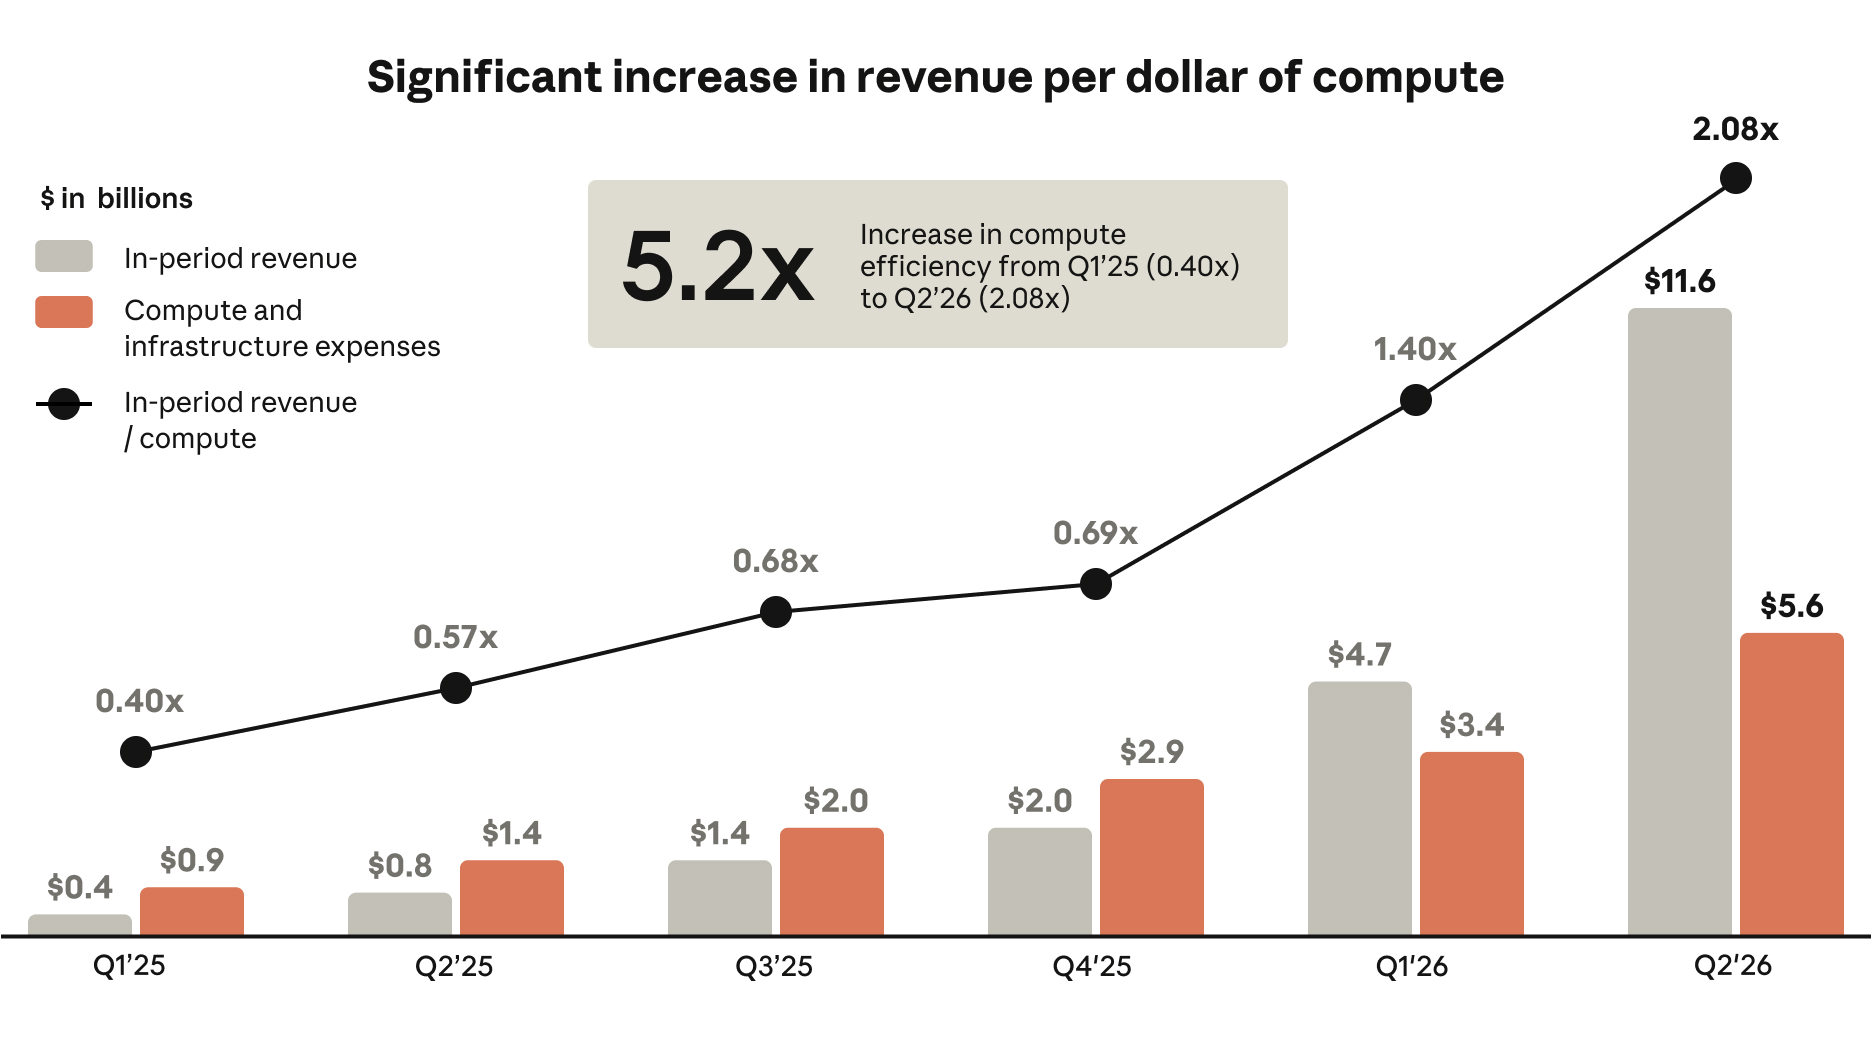
Un altro indicatore riguarda il costo del calcolo. Nel primo trimestre 2025 ogni dollaro speso in calcolo e infrastruttura generava 0,40 dollari di ricavi; nel secondo trimestre 2026 ne genera 2,08.
Ricavi e costi di calcolo per trimestre
Miliardi di dollari
- Ricavi
- Calcolo e infrastruttura
Fonte: Anthropic, prospetto S-1, sezione MD&A (26/10/2026)
La perdita da 80,7 miliardi, spiegata#
Il numero più citato è la perdita netta di 80,7 miliardi di dollari nel primo semestre 2026. È corretto, ma va letto per voci. La parte più grande non è denaro uscito per gestire l'azienda.
Voce, primo semestre 2026 | Miliardi di dollari |
|---|---|
Variazione di valore di note convertibili, derivati e SAFE | -72,4 |
Altre voci finanziarie non operative | -8,8 |
Perdita operativa (ricavi meno costi della gestione) | -0,7 |
Interessi attivi sulla cassa | +1,1 |
Perdita netta | -80,7 |
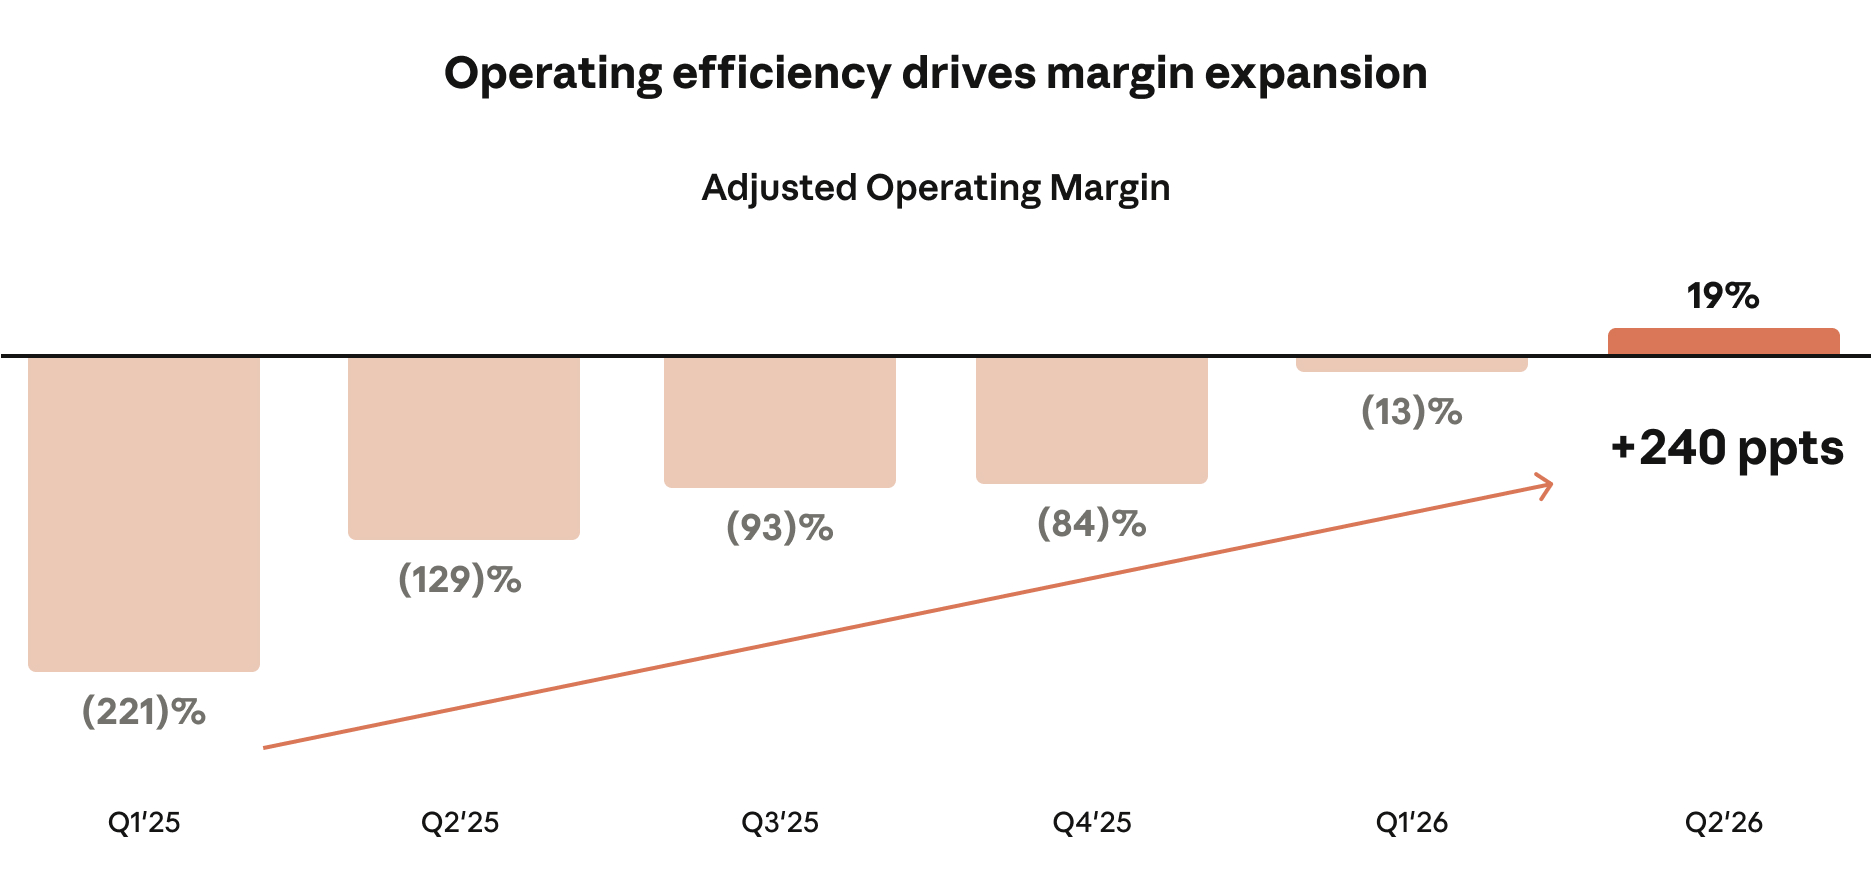
I 72,4 miliardi sono una voce contabile: secondo il prospetto derivano soprattutto dall'aumento di valore delle note convertibili, legato alla crescita della valutazione dell'azienda. La gestione vera e propria ha perso 693 milioni nel semestre, contro 2,1 miliardi un anno prima, e nel secondo trimestre 2026 ha chiuso in utile operativo di 1,0 miliardi, con un margine dell'8%.
Le perdite nette degli anni precedenti restano comunque alte: 1,5 miliardi nel 2023, 8,3 nel 2024, 42,0 nel 2025.
Chi paga Claude#
I clienti grandi crescono più in fretta dei piccoli. Al 30 settembre 2026 le aziende che spendono almeno 100.000 dollari l'anno sono oltre 11.900, contro poco più di 950 un anno prima. Più di 1.900 spendono oltre 1 milione e circa 250 superano i 10 milioni.
Clienti da almeno 100.000 $ l'anno
Clienti da oltre 1 milione $ l'anno
Aziende Fortune 500 tra i clienti da 100.000 $
Peso dei primi 5 clienti sui ricavi
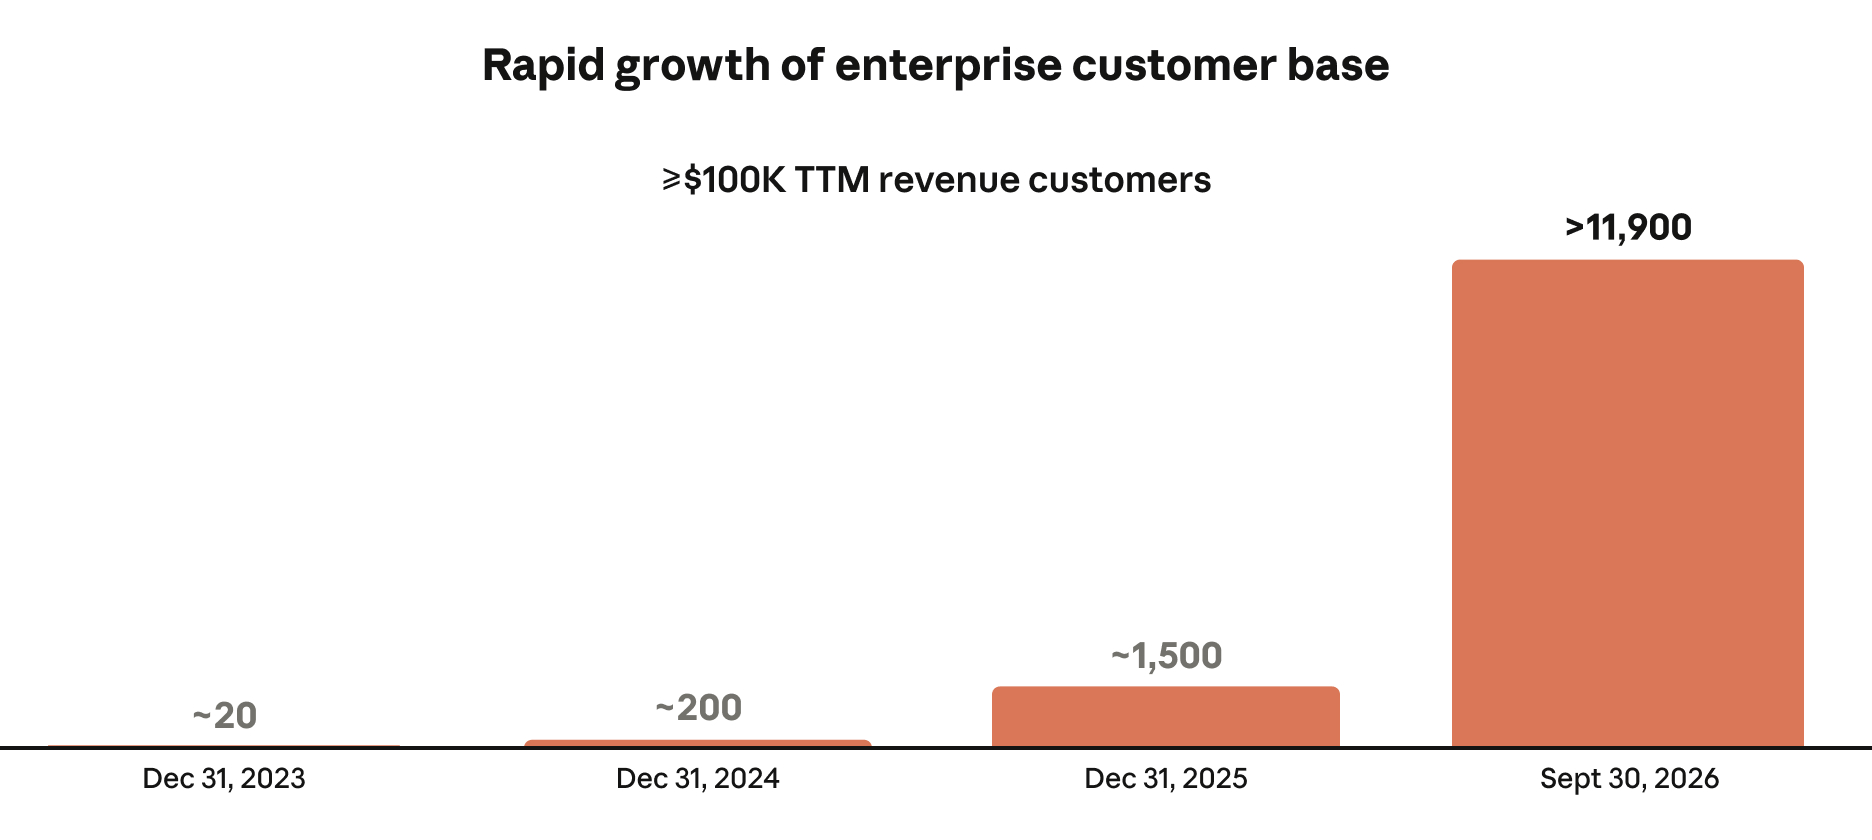
Nessun cliente supera il 10% dei ricavi, ma i primi cinque insieme ne valgono circa un quarto. Il prospetto indica anche circa 5.300 dipendenti al 30 settembre 2026 e scrive che oltre il 90% dei contributi al codice dell'azienda, a settembre, è stato scritto da Claude.
Chi comanda dopo la quotazione#
Anthropic resta una public benefit corporation, una società che per statuto deve tenere conto di un beneficio pubblico oltre che del profitto. L'assetto è pensato perché il controllo non passi al mercato:
Chi | Che ruolo ha |
|---|---|
Long-Term Benefit Trust | Con le azioni di Classe T elegge la maggioranza del consiglio di amministrazione |
Cofondatori | Con le azioni di Classe F hanno il 50,1% dei voti |
Nuovi azionisti | Comprano azioni di Classe A |
Azionisti attuali | Lock-up di 180 giorni: per gran parte di loro, niente vendite subito dopo il debutto |
Con questo assetto Anthropic sarà una controlled company secondo le regole del Nasdaq.
I rischi che scrive la stessa Anthropic#
La sezione sui rischi è lunga. Quattro punti interessano anche chi usa Claude:
La crescita rallenterà. Il prospetto scrive che l'azienda si aspetta un tasso di crescita dei ricavi in calo nel tempo.
Le perdite continueranno. Il prospetto scrive che l'azienda prevede di restare in perdita, nonostante la crescita dei ricavi.
Dipendenza dal cloud. Il calcolo arriva da Amazon, Google, Microsoft e fornitori come Broadcom. Gli stessi gruppi sono clienti e canali di vendita, e in parte concorrenti con i loro modelli.
Concentrazione. I primi cinque clienti valgono circa il 25% dei ricavi.
Cosa cambia per le aziende che usano Claude#
Nel breve termine, nulla di operativo: Claude resta disponibile come prima, sulle app di Anthropic, via API e su AWS, Google Cloud e Microsoft Azure. Cambiano le informazioni a disposizione.
Conti trimestrali. Da società quotata Anthropic dovrà pubblicare risultati regolari. Sarà più facile capire se prezzi e piani sono sostenibili.
Solidità di cassa. Al 30 giugno 2026 l'azienda dichiara 112,4 miliardi di cassa e 19,3 miliardi di investimenti a breve termine.
Un piano B resta buona pratica. La dipendenza dai fornitori di cloud e la pressione dei risultati trimestrali sono rischi dichiarati. Tenere i flussi di lavoro principali portabili su un secondo modello costa poco e protegge.
Domande frequenti#
Anthropic è già quotata in Borsa?
No. Il 26 ottobre 2026 ha depositato il prospetto S-1 alla SEC. Prezzo, numero di azioni e data del debutto non sono ancora fissati; la stampa parla di metà novembre, ma il documento non indica date.
Con quale simbolo verranno scambiate le azioni?
Le azioni di Classe A dovrebbero essere scambiate sul Nasdaq Global Select Market con il simbolo ANT.
Perché la perdita è così grande se i ricavi crescono?
Perché 72,4 degli 80,7 miliardi persi nel primo semestre 2026 sono una variazione contabile del valore di note convertibili, derivati e SAFE, legata alla crescita della valutazione. La perdita della gestione è stata di 693 milioni e nel secondo trimestre c'è un utile operativo di 1,0 miliardi.
Quanto vale Anthropic?
L'ultimo dato ufficiale è la valutazione di 965 miliardi di dollari dopo la Series H del 28 maggio 2026. Il valore in Borsa dipenderà dal prezzo che verrà fissato e dal mercato.
Cambia qualcosa per chi usa Claude?
Nell'immediato no: servizi e canali restano gli stessi. In futuro i conti trimestrali daranno più visibilità sulla solidità del fornitore. Resta utile avere un piano alternativo per i processi più importanti.
Chi controlla Anthropic dopo la quotazione?
Il Long-Term Benefit Trust elegge la maggioranza del consiglio e i cofondatori hanno il 50,1% dei voti con le azioni di Classe F. I nuovi azionisti di Classe A non avranno il controllo.
Fonti#
Prospetto S-1 di Anthropic, PBC su SEC EDGAR, depositato il 26/10/2026.
Annuncio di Anthropic sul deposito dell'S-1, 26/10/2026.
Annuncio di Anthropic sulla Series H, 28/05/2026, per la valutazione di 965 miliardi.
Date di roadshow e debutto: Bloomberg via Yahoo Finance e Fox Business via Investing.com, indiscrezioni non ufficiali.
Valutazione
Redatta da un sistema di AI sui dati ufficiali delle fonti.
Valutazione della notizia e del suo impatto per chi usa Claude, non un giudizio sul titolo: un prospetto che mostra crescita molto forte, gestione vicina al pareggio e rischi dichiarati con chiarezza.
Il deposito dell'S-1 rende pubblici per la prima volta i conti di Anthropic: ricavi a 16,3 miliardi nel semestre, costi di calcolo in calo rispetto ai ricavi e un utile operativo nel secondo trimestre 2026. La perdita netta da 80,7 miliardi è quasi tutta contabile, ma le perdite degli anni precedenti e la dipendenza da pochi fornitori di cloud restano reali. Per le aziende che usano Claude è soprattutto più trasparenza su un fornitore chiave. Non è consulenza finanziaria.
Punti di forza
- Ricavi del primo semestre 2026 a 16,3 miliardi di dollari, +1.300% sull'anno prima.
- Utile operativo di 1,0 miliardi nel secondo trimestre 2026, margine dell'8%.
- Ricavi per dollaro di calcolo passati da 0,40 a 2,08 in cinque trimestri.
- Oltre 11.900 clienti da almeno 100.000 dollari l'anno e nessun cliente sopra il 10% dei ricavi.
- Cassa di 112,4 miliardi più 19,3 miliardi di investimenti a breve al 30 giugno 2026.
- Conti trimestrali pubblici: più visibilità per chi dipende da Claude.
Limiti
- Perdita netta di 80,7 miliardi nel semestre, anche se per 72,4 miliardi contabile.
- Il prospetto prevede crescita in rallentamento e altre perdite.
- Calcolo dipendente da Amazon, Google e Microsoft, che sono anche concorrenti.
- I primi cinque clienti valgono circa il 25% dei ricavi.
- Prezzo, numero di azioni e date non ancora fissati.
- Controllo saldo a trust e fondatori: i nuovi azionisti contano poco nelle decisioni.
Chiedi all’articolo
Risponde solo con quello che c’è scritto qui.
Risponde un’intelligenza artificiale, solo con il testo di questo articolo, e può sbagliare. Non inserire dati personali.
Fonti
6- 1.SEC EDGAR, prospetto S-1 di Anthropic, PBCsec.gov
Depositato il 26/10/2026 (accession 0001628280-26-067168): ricavi, perdita netta per voci, clienti, margini, governance, lock-up e fattori di rischio. Letto il 26/10/2026.
- 2.Anthropic, annuncio del deposito dell'S-1anthropic.com
Annuncio ufficiale del 26/10/2026: Classe A sul Nasdaq con simbolo ANT, prezzo e numero di azioni non ancora determinati.
- 3.Anthropic, annuncio della Series Hanthropic.com
28/05/2026: 65 miliardi raccolti con una valutazione di 965 miliardi dopo l'aumento di capitale.
- 4.SEC EDGAR, indice del depositosec.gov
Indice ufficiale del deposito con data e ora di accettazione e i grafici del prospetto.
- 5.Yahoo Finance, articolo Bloomberg sui tempi dell'IPOfinance.yahoo.com
Indiscrezione di stampa, non ufficiale: roadshow possibile dalla settimana del 9 novembre.
- 6.Investing.com, Fox Business sui tempi dell'IPOinvesting.com
Indiscrezione di stampa, non ufficiale: debutto possibile già il 19 o 20 novembre.
Continua a leggere.
 NewsDisponibile in podcast
Mistral Large 4 a pesi aperti: 1.000 miliardi di parametri, primo nel codice tra gli open
Mistral AI ha pubblicato i pesi di Mistral Large 4: circa 1.000 miliardi di parametri, 52 miliardi attivi, contesto da 1 milione di token. Primo tra i modelli aperti su FrontierCode secondo Mistral, ma con margini piccoli e 8 GPU negli esempi ufficiali.
8 min NewsDisponibile in podcast
Genie 4: il world model di Google DeepMind che crea mondi interattivi con l'audio
Google DeepMind ha presentato Genie 4, un world model che genera ambienti interattivi in tempo reale con audio nativo, fisica più credibile e Gemini a guidare la scena. Oggi è un'anteprima per tester scelti: novità, limiti e accesso.
8 min NewsDisponibile in podcast
Gemini 4 Carbon: il modello più forte di Google, per ora solo ai difensori informatici
Google DeepMind ha presentato Gemini 4 Carbon, il suo modello più forte: primo nell'Intelligence Index v5.0 con 59 punti, allo stato dell'arte in cybersicurezza. Per ora va solo a difensori informatici scelti via Fairwind.
8 min
Raccontami cosa vuoi migliorare.
Una call di 30 minuti per capire il contesto e valutare insieme se e come posso esserti utile. Senza impegno.
Discussione
Hai un’opinione o un’esperienza da aggiungere? Scrivila qui.
Nessun commento, per ora. Il primo può essere il tuo.